Article mis à jour le 10 novembre 2026 par M & F
L’essentiel à retenir
- Refus de prêt immobilier : les causes sont presque toujours identifiables (endettement, apport, emploi, comptes, fichage, usure, projet).
- Pas d’obligation de motiver : la banque peut se taire, mais un entretien aide à comprendre.
- Solutions : courtier, apport, durée, co-emprunteur, délégation d’assurance, prêts aidés.
- Compromis signé : le dépôt de garantie revient à l’acheteur si la condition suspensive est respectée.
- Aucun fichier commun : un refus n’est pas partagé entre les banques.
- Préparation : 3 à 6 mois de comptes irréprochables avant de redéposer un dossier.
Sommaire
Refus de prêt immobilier : comprendre la cause pour mieux rebondir
Un refus de la banque déçoit, mais il est rarement définitif. En effet, la plupart des refus tiennent à quelques points précis du dossier. Voici comment les repérer, les corriger et protéger votre dépôt de garantie.
À lire aussi : tout savoir sur l’assurance emprunteur.
Un refus de prêt immobilier est une déception, mais rarement une fin définitive. En effet, la plupart des refus s’expliquent par quelques causes faciles à identifier. Il s’agit par exemple d’un taux d’endettement trop élevé, d’un apport trop faible ou de comptes mal tenus. De même, un emploi jugé fragile ou une assurance trop chère peuvent bloquer le dossier.
Ce guide détaille donc les motifs de refus et les bons réflexes à adopter. Ensuite, il présente les solutions pour rebondir. Enfin, il explique le sort du dépôt de garantie, les cas particuliers et trois exemples concrets.
Les principales causes d’un refus de prêt immobilier
Avant de prêter, la banque mesure le risque de non-remboursement. Elle examine donc plusieurs critères à la fois. Le tableau ci-dessous résume ce qu’elle regarde et la parade possible pour chaque cause.
| Cause | Ce que regarde la banque | Solution |
|---|---|---|
| Taux d’endettement > 35 % | Mensualités / revenus, assurance comprise | Réduire le montant, allonger la durée, solder un crédit |
| Reste à vivre insuffisant | Somme restant après charges | Revoir le projet, augmenter l’apport |
| Apport trop faible | Couverture des frais de notaire et de garantie | Épargner, donation familiale, prêt aidé |
| Situation professionnelle | CDI hors essai, ancienneté, bilans des indépendants | Attendre la confirmation, présenter 3 bilans |
| Gestion des comptes | Découverts, rejets, dépenses de jeux | Assainir les comptes pendant 3 à 6 mois |
| Fichage Banque de France | FICP ou FCC | Régulariser la situation, attendre la radiation |
| Assurance et taux d’usure | TAEG au-dessus du seuil légal | Délégation d’assurance, réduction des frais |
| Projet surévalué | Prix au-dessus du marché, travaux sous-estimés | Renégocier le prix, fournir des devis |
Les normes du HCSF s’imposent à toutes les banques
Les règles d’octroi ne dépendent pas seulement de chaque banque. En effet, les normes du Haut Conseil de stabilité financière s’appliquent à tous les établissements. Elles fixent trois limites :
- un taux d’endettement de 35 % au plus, assurance comprise ;
- une durée de 25 ans au maximum ;
- jusqu’à 27 ans avec un différé, par exemple pour des travaux ou un achat dans le neuf.
Toutefois, les banques gardent une petite marge. Elles peuvent ainsi déroger à ces normes pour 20 % de leurs dossiers au plus. Par conséquent, un dossier hors normes doit présenter de vrais atouts pour en profiter.
Ce que révèlent les statistiques de refus
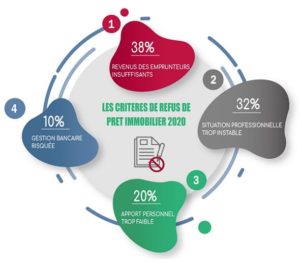
Les deux infographies ci-dessous illustrent les motifs de refus et les profils les plus exposés. Elles datent de 2020, mais les grandes causes restent les mêmes aujourd’hui.

Que faire juste après un refus de prêt immobilier ?
D’abord, ne redéposez pas le même dossier ailleurs dans la précipitation. Il vaut mieux comprendre ce qui a bloqué. Voici donc les six réflexes à adopter :
- Demander un rendez-vous pour comprendre la cause principale.
- Vérifier son dossier : pièces manquantes ou incohérentes (voir les pièces justificatives d’un crédit).
- Recalculer son taux d’endettement avec et sans le crédit envisagé.
- Consulter son éventuel fichage auprès de la Banque de France.
- Solliciter d’autres banques ou un courtier.
- Respecter les délais de la condition suspensive du compromis.
Les solutions pour rebondir
Une fois la cause connue, plusieurs leviers permettent de renforcer le dossier. En pratique, on en combine souvent deux ou trois.
Se faire accompagner et renforcer l’apport
- Passer par un courtier : il connaît les politiques de chaque banque et présente le dossier sous son meilleur jour (voir pourquoi faire appel à un courtier).
- Augmenter l’apport : épargne, donation, déblocage d’épargne salariale ou d’un PER pour l’achat de la résidence principale.
- Ajouter un co-emprunteur ou une caution.
Sur le PER, le déblocage anticipé pour la résidence principale concerne surtout les versements volontaires. Pour en savoir plus, lisez notre guide sur les avantages et inconvénients du PER.
Réduire le coût du crédit et l’endettement
- Réduire le coût de l’assurance grâce à la délégation (voir 7 leviers pour une assurance emprunteur moins chère).
- Mobiliser les prêts aidés : prêt à taux zéro sous conditions, prêt Action Logement, éco-PTZ pour les travaux.
- Regrouper ses crédits pour réduire l’endettement (voir le rachat de crédits).
- Revoir le projet : bien moins cher, travaux échelonnés, autre secteur.
Par ailleurs, l’assurance pèse lourd dans le TAEG. C’est pourquoi une délégation bien choisie peut suffire à repasser sous le taux d’usure. Notre guide complet de l’assurance emprunteur détaille les règles de changement. De même, si vous prévoyez des travaux, l’éco-PTZ et les aides sont présentés dans notre guide de la rénovation énergétique.
Condition suspensive et dépôt de garantie
Le compromis de vente contient en général une condition suspensive d’obtention de prêt. Ainsi, si le prêt est refusé, la vente est annulée. Le dépôt de garantie vous revient alors, sans pénalité.
Cependant, deux conditions doivent être réunies :
- avoir demandé un prêt conforme au compromis (montant, durée, taux maximal) ;
- produire les attestations de refus des banques dans les délais prévus.
Pour bien préparer chaque étape de l’achat, consultez notre guide que demander avant d’acheter.
Cas particuliers
Certains profils rencontrent des difficultés spécifiques. Heureusement, chacun dispose de solutions adaptées :
- Investissement locatif : les banques retiennent environ 70 % des loyers ; certaines utilisent la méthode du différentiel (voir le prêt locatif).
- Emprunteur senior : l’assurance peut faire dépasser le taux d’usure ; le prêt hypothécaire ou une délégation d’assurance peuvent aider.
- Indépendant récemment installé : la plupart des banques demandent 2 à 3 bilans.
- Risque de santé : convention AERAS et droit à l’oubli.
Pour un projet locatif, notre analyse du coût du crédit immobilier locatif aide aussi à chiffrer la rentabilité. Côté seniors, notre guide complet de l’hypothèque explique le rôle de cette garantie.
Enfin, pour la santé, la loi Lemoine de 2022 a renforcé la protection des emprunteurs. Par exemple, elle supprime le questionnaire médical sous certaines conditions de montant et d’âge. De plus, elle ramène le droit à l’oubli à 5 ans après la fin du protocole, pour un cancer ou une hépatite C.
Trois cas pratiques
Cas n°1 — Endettement à 38 %
Situation : Lina et Tom sont refusés avec un endettement de 38 % sur 22 ans. Solution : ils portent d’abord la durée à 25 ans. Ensuite, ils soldent un crédit auto de 180 € par mois grâce à leur épargne. Résultat : l’endettement tombe à 33 % et une deuxième banque accorde le prêt.
Cas n°2 — Relevés de comptes à problème
Situation : Alexandre est refusé à cause de découverts répétés et de paris en ligne. Solution : il tient ses comptes de façon irréprochable pendant six mois. Par ailleurs, il épargne chaque mois. Résultat : son nouveau dossier passe grâce à un courtier.
Cas n°3 — Refus et compromis
Situation : Sabrina essuie trois refus pour un prêt conforme à la condition suspensive de son compromis. Démarche : elle transmet les attestations de refus au notaire dans le délai prévu. Résultat : la vente est donc annulée et ses 15 000 € de dépôt de garantie lui reviennent.
Questions fréquentes sur le refus de prêt immobilier
Pourquoi un prêt immobilier est-il refusé ?
Le plus souvent, le taux d’endettement dépasse 35 % ou le reste à vivre est trop faible. De même, un apport réduit ou un emploi jugé instable (essai, CDD, activité récente) inquiète la banque. Enfin, des découverts, un fichage, une assurance trop chère ou un projet surévalué peuvent aussi bloquer.
La banque doit-elle justifier un refus de prêt immobilier ?
Non, une banque n’est pas obligée de motiver un refus de crédit immobilier. Vous pouvez toutefois demander un entretien pour comprendre les points bloquants. Par ailleurs, si le refus découle d’une consultation du FICP, vous devez en être informé.
Que faire après un refus de prêt immobilier ?
D’abord, identifiez la cause. Ensuite, corrigez-la : autres banques ou courtier, apport plus élevé, durée allongée dans la limite de 25 ans, montant réduit. Vous pouvez aussi ajouter un co-emprunteur, déléguer l’assurance ou solder un crédit. Un refus dans une banque n’implique donc pas un refus partout.
Récupère-t-on son dépôt de garantie si le prêt est refusé ?
Oui, si le compromis prévoit une condition suspensive d’obtention de prêt. Il faut toutefois avoir demandé un prêt conforme (montant, durée, taux). De plus, vous devez fournir les attestations de refus dans le délai prévu. La vente est alors annulée sans pénalité.
Combien de banques faut-il solliciter ?
En pratique, présentez votre dossier à au moins trois banques. En effet, le compromis exige souvent plusieurs refus pour faire jouer la condition suspensive. Un courtier peut d’ailleurs consulter de nombreux établissements en même temps.
Un refus de prêt a-t-il un impact sur les demandes suivantes ?
Non, un refus n’est inscrit dans aucun fichier commun aux banques. En revanche, multiplier les crédits à la consommation ou les incidents de paiement fragilise le dossier. C’est pourquoi il faut corriger ses faiblesses avant de redéposer une demande.
Ce qu’il faut retenir
Un refus de prêt immobilier signale une faiblesse du dossier, souvent corrigeable. Vous pouvez ainsi réduire l’endettement, renforcer l’apport ou assainir vos comptes. De même, une assurance moins chère ou une autre banque changent souvent la donne. Un courtier peut d’ailleurs accélérer ce travail.
Si vous avez déjà signé un compromis, respectez donc scrupuleusement la condition suspensive pour récupérer votre dépôt de garantie. Pour réussir la prochaine demande, voir nos conseils pour obtenir un prêt immobilier rapidement.
Sources officielles
- Haut Conseil de stabilité financière — normes d’octroi du crédit immobilier.
- CNIL — FICP — fichier des incidents de remboursement.
- Banque de France — Taux d’usure — seuils en vigueur.
- Convention AERAS — risques aggravés de santé.
- ANIL — condition suspensive et achat immobilier.
- Service-Public.gouv.fr — crédit immobilier et compromis de vente.