Article mis à jour le 19 novembre 2026 par M & F
L’essentiel à retenir
- Budget global : terrain, construction, études, taxes, raccordements et extérieurs.
- Marge de sécurité : prévoir 5 à 10 % du budget pour les imprévus.
- CCMI : les paiements suivent un échéancier légal selon l’avancement du chantier.
- Intérêts intercalaires : ils courent pendant le chantier, sur les seules sommes débloquées.
- Aides : PTZ pour les primo-accédants éligibles et prêts aidés (Action Logement, collectivités).
Sommaire
Financer la construction d’une maison individuelle : budget, prêts et déblocage des fonds
Faire construire, c’est payer un terrain, puis un chantier qui avance par étapes. Le financement de la construction d’une maison doit donc suivre ce rythme. Voici comment bâtir un budget complet, choisir ses prêts et éviter les coûts oubliés.
À lire aussi : le crédit hypothécaire : fonctionnement et intérêt.
Le financement de la construction d’une maison ne ressemble pas à celui d’un achat dans l’ancien. En effet, vous ne payez pas un bien fini en une seule fois. Vous réglez d’abord un terrain, puis un chantier qui se paie au fur et à mesure.
Il faut donc un plan de financement précis. Ce guide détaille ainsi le budget global, les solutions de financement d’une construction, l’échéancier du CCMI et trois cas pratiques. Enfin, il liste les coûts que l’on oublie le plus souvent.
Le budget global d’une construction de maison
Avant de consulter une banque, il faut d’abord chiffrer le projet dans son ensemble. Or le prix affiché par le constructeur ne couvre qu’une partie du coût réel. Le tableau ci-dessous récapitule donc tous les postes à prévoir.
| Poste | À prévoir |
|---|---|
| Terrain | Prix, frais de notaire, bornage |
| Construction | Contrat CCMI ou maîtrise d’œuvre |
| Études | Étude de sol, éventuellement bureau d’études |
| Taxes | Taxe d’aménagement |
| Raccordements | Eau, électricité, assainissement |
| Extérieurs | Terrassement, allée, clôture |
| Marge | 5 à 10 % pour les imprévus |
Pour estimer les coûts, on peut se servir de simulateurs comme sur le site Kazimo, construction de maison individuelle. Ensuite, comparez aussi ce chiffrage avec plusieurs devis de constructeurs.
Le terrain : un achat à part
En général, le terrain s’achète avant la signature du contrat de construction. Il faut alors ajouter les frais de notaire et, souvent, un bornage. Par ailleurs, la banque peut financer le terrain et la maison dans un seul prêt. Elle débloque alors d’abord la somme du terrain, puis celle du chantier.
De plus, une fois le terrain acheté, le temps compte. Pour éviter les mauvaises surprises, consultez notre article sur les délais pour construire après l’achat d’un terrain.
Les postes souvent sous-estimés
Attention, certains frais n’apparaissent pas dans le prix de la maison. Pourtant, ils pèsent lourd dans le budget final :
- les raccordements aux réseaux (eau, électricité, assainissement) ;
- la taxe d’aménagement, liée au permis de construire ;
- l’étude de sol, surtout sur un terrain argileux ;
- l’assurance dommages-ouvrage, si elle n’est pas incluse ;
- les aménagements extérieurs : terrassement, allée, clôture.
Les solutions de financement pour la construction d’une maison
En pratique, un projet de construction combine souvent plusieurs sources de financement. Voici les principales :
- Le prêt immobilier principal : il finance l’essentiel du terrain et de la maison.
- En complément, un prêt à taux zéro pour les primo-accédants éligibles (PTZ).
- Des prêts aidés (crédit subventionné), par exemple via Action Logement ou une collectivité.
- Par ailleurs, un prêt relais en cas de vente d’un bien existant.
- Enfin, l’apport personnel : il couvre souvent les frais de notaire et de garantie.
Le prêt principal et les règles du HCSF
En pratique, les banques suivent les règles du Haut Conseil de stabilité financière (HCSF). D’abord, le taux d’endettement ne doit pas dépasser 35 %, assurance comprise. Ensuite, la durée du prêt est limitée à 25 ans. Toutefois, pour une construction, un différé de deux ans au plus peut s’y ajouter.
Par ailleurs, le prêt est presque toujours couvert par une assurance. Pour comparer les offres, lisez notre guide tout sur l’assurance emprunteur. De même, la banque exige une garantie : caution ou hypothèque. Notre guide complet de l’hypothèque détaille cette option.
PTZ et prêts aidés
Le PTZ finance une partie d’un logement neuf, sans intérêts, sous conditions de ressources. Il s’adresse ainsi aux primo-accédants qui en font leur résidence principale. Cependant, ses modalités évoluent souvent. Vérifiez donc les règles en vigueur sur Service-Public.fr avant de bâtir votre plan.
Par ailleurs, Action Logement propose des prêts à taux réduit à certains salariés du privé. De plus, certaines collectivités ajoutent leurs propres aides. Néanmoins, ces prêts complètent le prêt principal, sans le remplacer.
Le prêt relais si vous vendez un bien
Si vous êtes déjà propriétaire, le prêt relais avance une partie du prix de votre bien actuel. Ainsi, vous financez le chantier avant d’avoir vendu. Pour choisir la bonne formule, voyez notre article sur le prêt relais sec et le prêt relais adossé.
Enfin, pour un exemple chiffré : budget pour faire construire un mas.
Financement de la construction d’une maison en CCMI : le déblocage des fonds
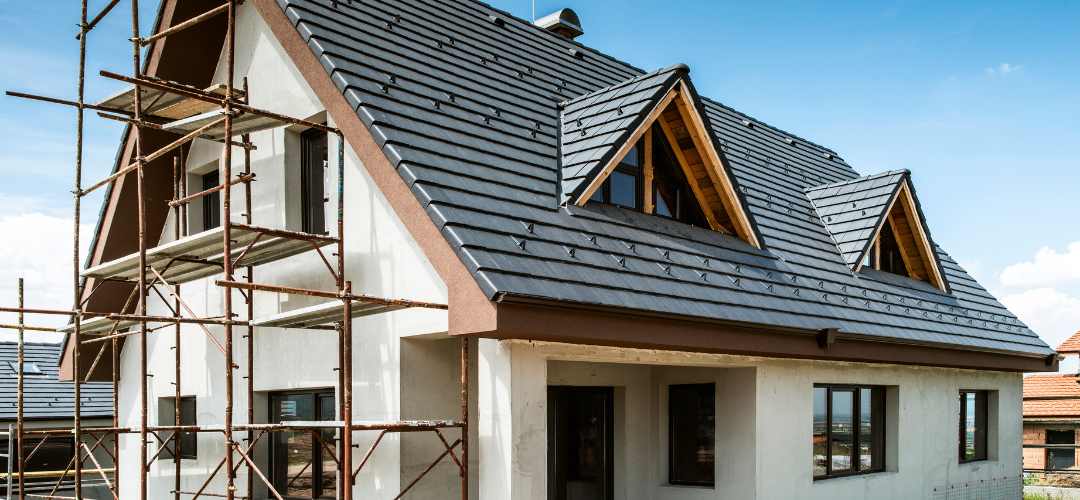
Dans le financement d’une construction de maison, le contrat de construction de maison individuelle (CCMI) encadre les paiements. En effet, le constructeur ne peut pas exiger plus que ce que prévoit l’échéancier légal. La banque verse donc les fonds au fil des appels de fonds, sur justificatif d’avancement.
| Étape du chantier | Montant cumulé maximal du prix |
|---|---|
| Ouverture du chantier | 15 % |
| Achèvement des fondations | 25 % |
| Achèvement des murs | 40 % |
| Mise hors d’eau | 60 % |
| Mise hors d’air | 75 % |
| Achèvement des travaux d’équipement | 95 % |
| Réception | Solde (100 %) |
Concrètement, chaque appel de fonds correspond à une étape terminée. Vous le validez, puis la banque paie alors le constructeur. De plus, à la réception, vous pouvez consigner les 5 % restants si vous émettez des réserves.
Les intérêts intercalaires pendant le chantier
Pendant la construction, seule la part du prêt débloquée produit des intérêts. On parle alors d’intérêts intercalaires. En revanche, le remboursement du capital commence en général à la fin du chantier.
Ces intérêts augmentent toutefois au fil des appels de fonds. Par conséquent, si vous payez encore un loyer, votre budget mensuel se tend. Pensez donc à les intégrer dans votre plan de trésorerie.
Pourquoi choisir un CCMI ?
D’abord, le CCMI offre une protection forte au particulier. C’est pourquoi les banques le préfèrent souvent à la maîtrise d’œuvre. Il réunit plusieurs garanties :
- un prix et des délais fixés dans le contrat ;
- la garantie de livraison à prix et délais convenus ;
- l’assurance dommages-ouvrage, qui accélère les réparations après sinistre ;
- les garanties légales après réception : parfait achèvement (1 an), biennale (2 ans) et décennale (10 ans).
En revanche, la maîtrise d’œuvre laisse plus de liberté sur les choix techniques. Toutefois, le particulier assume alors davantage de risques sur le prix et les délais.
Enfin, toute maison neuve doit respecter la réglementation environnementale RE2020. Pour aller plus loin sur ce sujet, lisez notre article sur la maison durable, ses avantages et ses inconvénients.
Trois cas pratiques de financement
Cas n°1 — Primo-accédants
- Montage : prêt principal, PTZ et apport couvrant les frais.
- Résultat : maison neuve accessible.
Cas n°2 — Vente d’un appartement
- Montage : prêt relais pendant la construction.
- Résultat : pas de double mensualité prolongée.
Cas n°3 — Budget dépassé
- Action : marge pour imprévus prévue dès le départ.
- Résultat : finitions financées sans nouveau prêt.
Questions fréquentes sur le financement de la construction d’une maison
Comment financer la construction d’une maison individuelle ?
D’abord, combinez apport personnel et prêt immobilier principal. Ensuite, ajoutez si possible un prêt à taux zéro (primo-accédants éligibles), des prêts aidés (Action Logement, collectivités) et, si besoin, un prêt relais. Enfin, le budget doit intégrer le terrain, la construction, les raccordements, les frais annexes et une marge pour imprévus.
Comment sont débloqués les fonds ?
Dans un CCMI, les paiements suivent un échéancier légal selon l’avancement. Par exemple : 15 % à l’ouverture du chantier, 25 % aux fondations, 40 % aux murs et 60 % au hors d’eau. Ensuite viennent 75 % au hors d’air, 95 % à l’achèvement des équipements, puis le solde à la réception.
Qu’est-ce que les intérêts intercalaires ?
Pendant la construction, seule la part du prêt débloquée produit des intérêts : ce sont les intérêts intercalaires. Le remboursement du capital commence donc en général à la fin du chantier.
Pourquoi choisir un CCMI ?
Le CCMI offre une protection forte. En effet, il fixe le prix et les délais et inclut la garantie de livraison. De plus, il s’accompagne de l’assurance dommages-ouvrage et des garanties légales après réception.
Quels coûts oublie-t-on souvent ?
Les plus fréquents sont les raccordements aux réseaux, la taxe d’aménagement et l’étude de sol. Par ailleurs, pensez à l’assurance dommages-ouvrage si elle n’est pas incluse, aux aménagements extérieurs et à la clôture.
Ce qu’il faut retenir
Au final, le financement de la construction d’une maison repose sur un budget complet et un prêt adapté au déblocage progressif des fonds. Il faut donc chiffrer tous les postes, garder une marge et anticiper les intérêts intercalaires. Enfin, le CCMI sécurise le projet grâce à ses garanties légales.
Sources officielles
- ANIL — construction de maison individuelle.
- Service-Public.fr — contrat de construction et prêts.
- Légifrance — Code de la construction et de l’habitation.
- Ministère de l’Économie — crédit immobilier et Haut Conseil de stabilité financière.
- Ministère de la Transition écologique — réglementation environnementale RE2020.
- Action Logement — prêts accession pour les salariés.